
티스토리 뷰
2차전지 관련주 대장주는 LG에너지솔루션과 삼성SDI예요. 3분기에는 ESS 덕분에 셀 회사 실적이 좋아졌지만, 소재주 주가는 석 달 새 20% 넘게 내려 온도 차가 커요.
2차전지 관련주를 찾아보면 종목이 너무 많아서 어디부터 봐야 할지 막막하죠. 이 글에서는 2차전지 관련주 대장주를 셀과 소재로 나눠 표로 정리하고, 11월 13일 종가와 3분기 실적, 2차전지 주가 전망까지 한 번에 살펴볼게요. 거래가 정지된 종목은 표에서 뺐어요.
오늘의 숫자 3개
2차전지 대장주 흐름을 숫자 3개로 먼저 볼게요.
| 숫자 | 값 | 설명 |
|---|---|---|
| LG에너지솔루션 종가 | 324,500원 | 11월 13일, 전일 대비 -1.52% |
| LG에너지솔루션 3분기 영업이익 | 7,560억 원 | 전년 같은 분기보다 25.7% 증가 |
| 양극재주 3개월 등락 | -20%대 | 에코프로비엠 -20.7%, 엘앤에프 -23.1% |
2차전지는 어떤 테마예요?
2차전지는 충전해서 다시 쓰는 배터리를 말해요. 전기차와 스마트폰, 그리고 전기를 모아 두는 ESS(에너지저장장치)에 들어가요. 2차전지 관련주는 크게 두 갈래로 나뉘어요. 배터리를 직접 만드는 셀 회사와, 배터리 재료를 만드는 소재 회사예요.
셀 회사는 LG에너지솔루션, 삼성SDI, SK온이에요. SK온은 상장돼 있지 않아서 모회사인 SK이노베이션 주가로 봐요. 소재 쪽에서는 양극재를 만드는 에코프로비엠, 포스코퓨처엠, 엘앤에프가 2차전지 대장주로 꼽혀요. 양극재의 원료인 전구체는 에코프로머티가 대표적이에요.
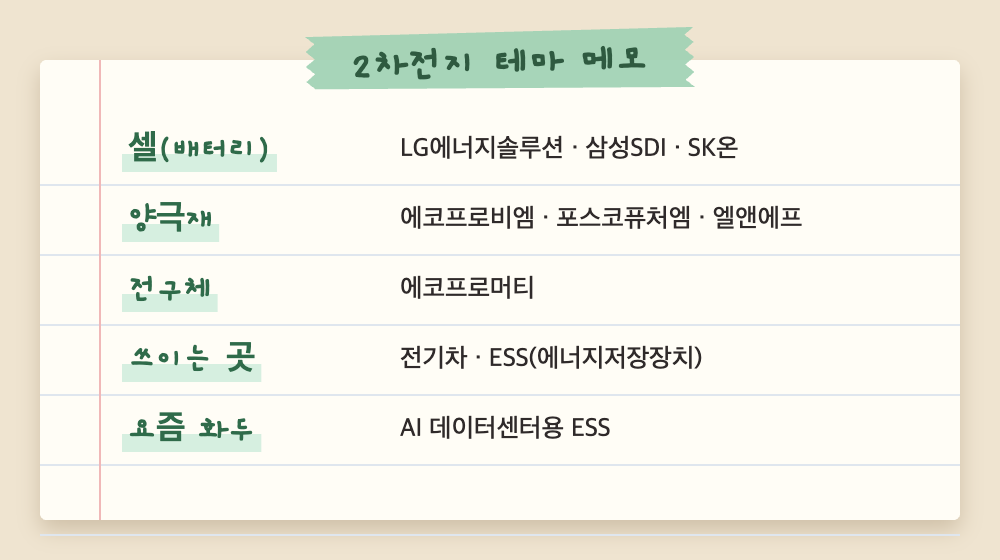
예전에는 전기차가 얼마나 팔리느냐가 2차전지 관련주의 전부였어요. 요즘은 달라졌어요. AI 데이터센터가 늘면서 전기를 저장하는 ESS 수요가 커졌고, 이 ESS가 2차전지 주가 전망을 가르는 열쇠가 됐어요.
2차전지 관련주, 지금 어디쯤일까요?
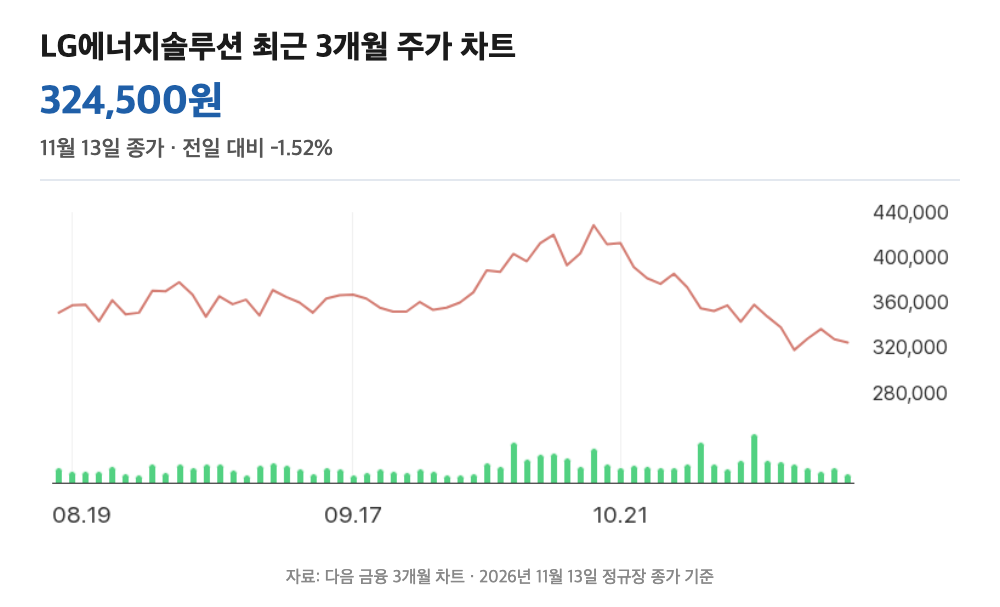
11월 13일 정규장에서 2차전지 대장주 LG에너지솔루션은 324,500원에 마감했어요. 전날보다 1.52% 내렸어요. 3개월 전(8월 13일 365,500원)과 비교하면 11.2% 낮고, 52주 최고가 497,500원보다는 약 35% 아래예요.
삼성SDI는 478,000원으로 1.06% 올랐어요. 3개월 등락은 -1.8%로 셀 회사 가운데 가장 잘 버텼어요. 반면 소재주는 낙폭이 커요. 에코프로비엠 -20.7%, 엘앤에프 -23.1%, 에코프로머티 -26.8%로 석 달 새 20% 넘게 내렸어요. 포스코퓨처엠만 4.4% 올랐어요.
같은 날 코스피는 5,290.53으로 0.98% 내렸어요. 시장 전체가 쉬어 가는 날이었고, 2차전지 관련주도 종목별로 오르내림이 엇갈렸어요.
2차전지 관련주 대장주 표
2차전지 관련주 대장주를 시가총액 순서로 정리했어요. 종가와 등락률은 모두 11월 13일 정규장 기준이에요.
| 종목 | 구분 | 종가 | 전일 대비 | 3개월 |
|---|---|---|---|---|
| LG에너지솔루션 | 셀 | 324,500원 | -1.52% | -11.2% |
| 삼성SDI | 셀 | 478,000원 | +1.06% | -1.8% |
| SK이노베이션 | 셀(SK온) | 109,200원 | +1.68% | -10.3% |
| 포스코퓨처엠 | 양극재 | 173,200원 | -0.74% | +4.4% |
| 에코프로 | 지주 | 72,700원 | +0.41% | -21.1% |
| 에코프로비엠 | 양극재 | 90,800원 | +1.00% | -20.7% |
| 엘앤에프 | 양극재 | 78,900원 | -1.87% | -23.1% |
| 에코프로머티 | 전구체 | 28,800원 | +1.77% | -26.8% |
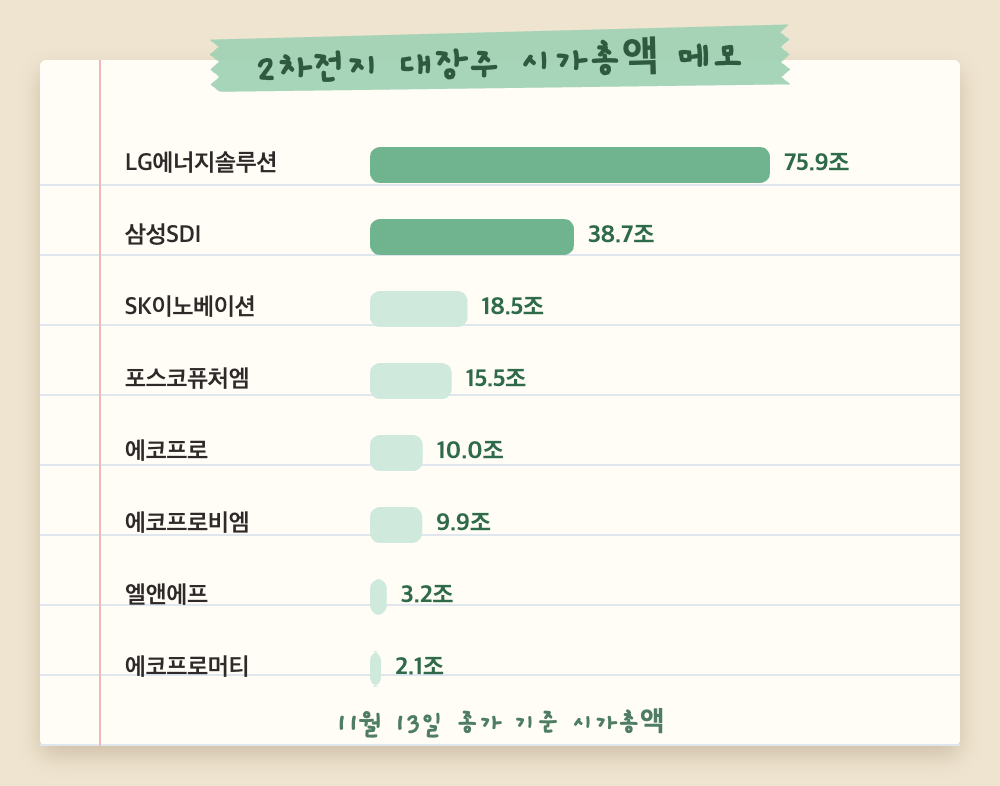
시가총액으로 보면 LG에너지솔루션이 약 75.9조 원으로 가장 큰 2차전지 대장주예요. 삼성SDI가 약 38.7조 원으로 뒤를 이어요. 코스닥에서는 에코프로와 에코프로비엠이 각각 10조 원 안팎으로 2차전지 관련주 대장주 자리를 지키고 있어요.
2차전지 대장주 종목별 메모
LG에너지솔루션
국내 1위 셀 회사예요. 3분기 매출이 9조 6,434억 원으로 분기 기준 가장 많았어요. 전체 매출에서 ESS가 차지하는 비중이 30%대 초반까지 올라온 것으로 알려졌어요.
삼성SDI
3분기 영업이익 4,078억 원으로 흑자로 돌아섰어요. 영업이익률은 8.7%로 셀 3사 가운데 가장 높았어요. 전력망용 ESS 배터리 판매가 늘어난 덕분이에요.
SK이노베이션(SK온)
SK온은 3분기에도 적자를 이어간 것으로 알려졌어요. 전기차 수요 회복이 더디고 ESS 매출이 아직 작기 때문이에요.
에코프로비엠 · 엘앤에프 · 포스코퓨처엠
양극재 회사예요. 셀 회사가 ESS로 실적을 메우는 동안, 전기차용 양극재 비중이 높은 소재주는 주가 회복이 늦어요. 그래서 같은 2차전지 관련주 안에서도 온도 차가 커요.
에코프로 · 에코프로머티
에코프로는 에코프로비엠과 에코프로머티를 거느린 지주회사예요. 에코프로머티는 전구체를 만들어요. 3개월 등락이 -26.8%로 표 안에서 가장 크게 내렸어요.
소부장 2차전지 관련주
소재·부품·장비를 줄여 소부장이라고 불러요. 양극재 말고도 음극재, 분리막, 전해액, 동박, 그리고 배터리 공장에 들어가는 장비 회사가 여기에 속해요. 셀 회사가 공장을 얼마나 돌리고 새로 짓느냐에 따라 주문이 달라져요. 그래서 셀 회사의 가동률과 증설 계획을 먼저 확인하면 소부장 흐름도 읽기 쉬워요.
3분기 실적 메모
2차전지 대장주 두 곳의 3분기 실적이에요.
| 구분 | LG에너지솔루션 | 삼성SDI |
|---|---|---|
| 매출 | 9조 6,434억 원 | 4조 6,856억 원 |
| 영업이익 | 7,560억 원 | 4,078억 원 |
| 전년 같은 분기 대비 | +25.7% | 흑자 전환 |
| 영업이익률 | 7.8% | 8.7% |
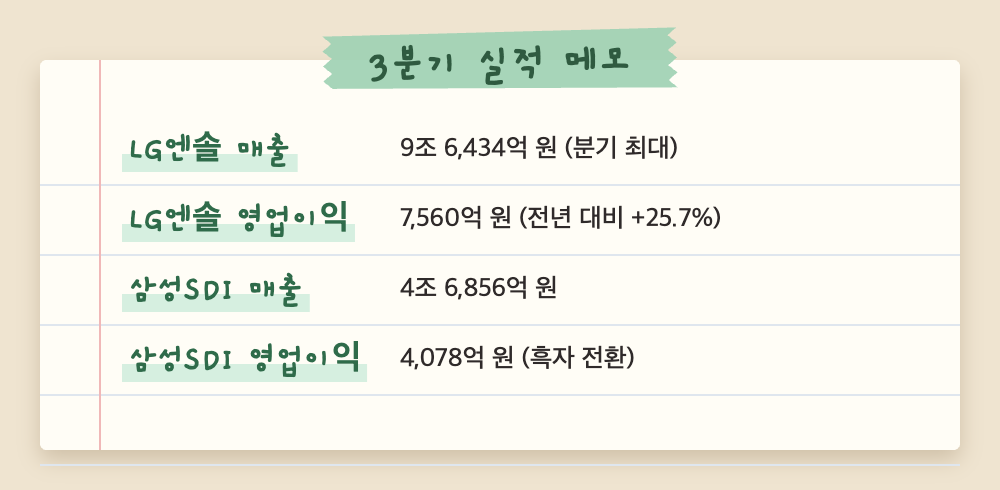
눈여겨볼 점이 하나 있어요. LG에너지솔루션 영업이익 7,560억 원에는 미국 생산 보조금(AMPC) 4,169억 원이 들어 있어요. 보조금을 빼면 영업이익은 3,391억 원이에요. 실적이 좋아진 건 맞지만, 보조금 비중이 크다는 점은 함께 봐야 해요.
2차전지 주가 전망 정리
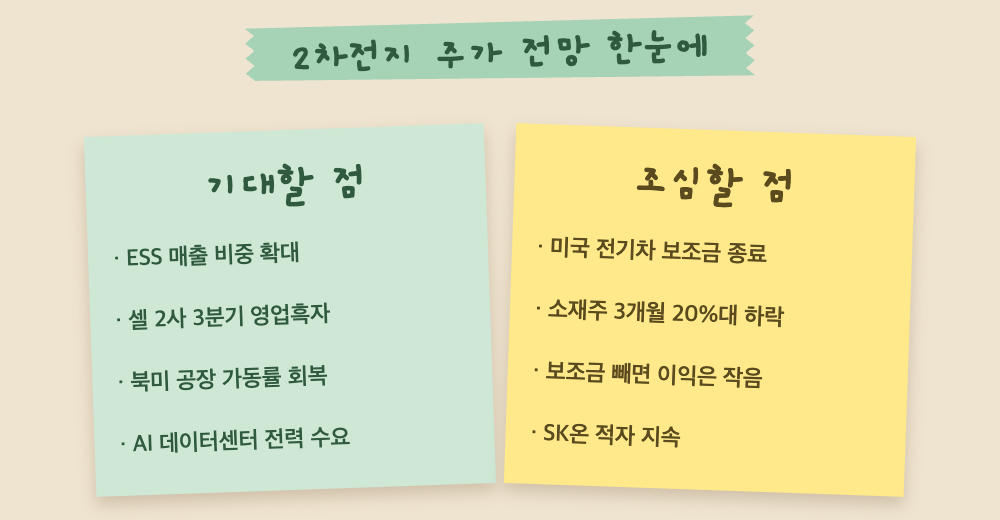
기대할 점 · ESS가 새 먹거리로 자리 잡았어요. LG에너지솔루션은 4분기 매출이 3분기보다 약 10% 늘 것으로 내다봤어요. 삼성SDI도 흑자로 돌아서면서 2차전지 주가 전망에 숨통이 트였어요.
조심할 점 · 미국 전기차 구매 보조금은 2025년 9월 말에 끝났어요. 전기차 수요 회복이 느리면 소재주 실적도 늦게 돌아와요. 실제로 양극재 3사 가운데 두 곳은 석 달 새 20% 넘게 내렸어요. LG에너지솔루션도 새 공장 가동 초기 비용 때문에 단기 수익성이 약해질 수 있다고 밝혔어요.
정리하면 2차전지 주가 전망은 ESS가 얼마나 빨리 크느냐, 전기차 수요가 언제 돌아오느냐 두 가지에 달려 있어요. 2차전지 관련주를 볼 때 셀과 소재를 나눠 보는 이유예요.
정리 노트
☐ 2차전지 관련주 대장주는 LG에너지솔루션 · 삼성SDI
☐ 3분기 셀 2사는 ESS 덕분에 영업흑자
☐ 소재주는 3개월 20%대 하락, 회복이 느림
☐ 2차전지 주가 전망의 열쇠는 ESS와 전기차 수요
독자 질문
Q. 2차전지 대장주는 어디예요?
A. 시가총액 기준으로 LG에너지솔루션이 약 75.9조 원으로 가장 커요. 코스닥에서는 에코프로와 에코프로비엠이 2차전지 대장주로 꼽혀요.
Q. 2차전지 관련주는 왜 종목마다 주가가 달라요?
A. 셀 회사는 ESS 매출이 늘어 실적이 좋아졌고, 소재 회사는 전기차용 비중이 높아 회복이 늦기 때문이에요.
Q. ESS가 뭐예요?
A. 전기를 모아 뒀다가 필요할 때 꺼내 쓰는 큰 배터리 설비예요. 데이터센터와 전력망에 쓰여요.
Q. 2차전지 주가 전망은 좋아진 건가요?
A. 셀 회사 실적은 3분기에 나아졌어요. 다만 LG에너지솔루션과 삼성SDI 주가는 52주 최고가보다 30% 넘게 낮아요. 2차전지 주가 전망은 4분기 ESS 출하와 전기차 판매 흐름을 함께 확인해야 해요.
Q. 표에 없는 2차전지 관련주도 있나요?
A. 네, 분리막·전해액·동박·장비 회사도 2차전지 관련주예요. 이 글에서는 시가총액이 큰 2차전지 관련주 대장주 위주로 담았고, 거래가 정지된 종목은 넣지 않았어요.
마치며
2차전지 관련주 대장주를 셀과 소재로 나눠 살펴봤어요. 같은 테마라도 실적과 주가가 다르게 움직이니, 2차전지 대장주부터 하나씩 확인해 보세요.
이 글은 투자 판단에 참고할 정보를 정리한 것으로, 특정 종목의 매수나 매도를 추천하지 않아요.
※ 숫자 기준: 주가 2026년 11월 13일 정규장 종가 · 실적 2026년 3분기(연결, 회사 발표)
대우건설 주가 전망과 목표주가 정리
한 줄 결론실적은 좋아졌지만, 체코 원전 협상 종료로 기대가 꺼지면서 대우건설 주가는 고점 대비 70% 넘게 내려왔어요. 대우건설 주가가 많이 내려서 궁금하신 분들이 많아요. 4월에는 4만 원을 넘
tip1up.sosimtokki.co.kr
- Total
- Today
- Yesterday
- nft 투자방법
- hd현대일렉트릭 최신동향
- 금융소득 종류
- sk바이오팜 최신 주가
- sk바이오팜 주가 동향
- sk바이오팜 투자포인트
- nft 활용분야
- etf와펀드차이
- 두산 에너빌리티 배당금
- 한화오션실적
- 두산 에너빌리티 주가 전망
- 기업은행 배당정책
- 두산 에너빌리티 목표주가
- 소액투자
- 포스코퓨처엠 최신동향
- 주식공부
- hd현대 일렉트릭 주가
- 우리금융지주 리스크관리
- 우리금융지주 목표주가
- etf와주식차이
- 두산 에너빌리티 주가
- 초보금융
- 금융소득 절세방법
- 두산 에너빌리티 최신동향
- 현대글로비스배당금분석
- nft 특징
- 한국전력주가하락이유
- nft 개념정리
- 우리금융지주 주가동향
- ETF란
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 15 | 16 | 17 | 18 | 19 | 20 | 21 |
| 22 | 23 | 24 | 25 | 26 | 27 | 28 |
| 29 | 30 |