대한전선 주가 전망과 목표주가 정리, 3분기 실적과 수주잔고 4.3조
대한전선 주가는 18,560원으로 5월 고점보다 약 75% 낮아요. 3분기 이익은 기대에 못 미쳤지만 수주잔고는 4조 3,073억 원으로 가장 많아요. 증권사 대한전선 목표주가는 3만 원대로 내려왔어요.
대한전선 주가가 올해 크게 오르내리면서 지금 가격이 어느 정도인지 궁금해하는 분이 많아요. 이 글에서는 11월 13일 종가를 기준으로 대한전선 주가 전망과 대한전선 목표주가를 숫자 위주로 정리해 볼게요. 3분기 실적과 수주잔고도 함께 살펴봐요.
오늘의 숫자 3개
대한전선 주가 흐름을 숫자 3개로 먼저 볼게요.
| 숫자 | 값 | 설명 |
|---|---|---|
| 종가 | 18,560원 | 11월 13일, 전일 대비 +0.27% |
| 52주 최고가 대비 | 약 -75% | 5월 11일 장중 75,900원 |
| 수주잔고 | 4조 3,073억 원 | 3분기 말 기준 역대 최대 |
대한전선은 어떤 회사예요?
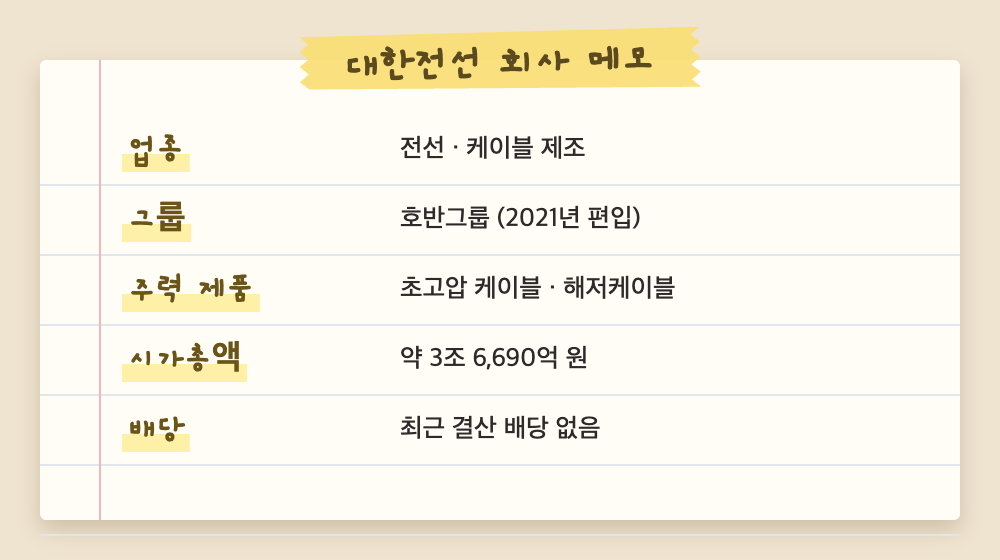
대한전선은 전기를 보내는 전선과 케이블을 만드는 회사예요. 2021년 호반그룹에 편입됐어요. 땅속에 묻는 초고압 케이블과 바닷속에 까는 해저케이블이 주력이에요. 충남 당진에 케이블 공장이 있어요.
요즘은 미국과 유럽의 낡은 전력망 교체, AI 데이터센터 전력 수요 덕분에 해외 주문이 늘었어요. 케이블만 파는 것이 아니라 설계와 시공까지 한꺼번에 맡는 방식의 수주도 많아졌어요.
올해 수주 소식도 이어졌어요. 6월에는 한국전력의 동해안~동서울 HVDC(초고압직류송전) 사업에서 1,463억 원 규모를 따냈고, 10월에는 미국 전력망 프로젝트에 약 1,168억 원 규모의 자재 공급 계약을 공시했어요. 11월 초에는 독일 380kV 전력망 사업을 수주한 것으로 알려졌어요.
대한전선 주가, 지금 어디쯤일까요?
11월 13일 정규장에서 대한전선 주가는 18,560원에 마감했어요. 전날보다 50원(0.27%) 올랐어요. 3개월 전(8월 13일 30,100원)보다는 38.3% 낮아요. 52주 최고가는 5월 11일 장중 75,900원, 52주 최저가는 16,150원이에요.
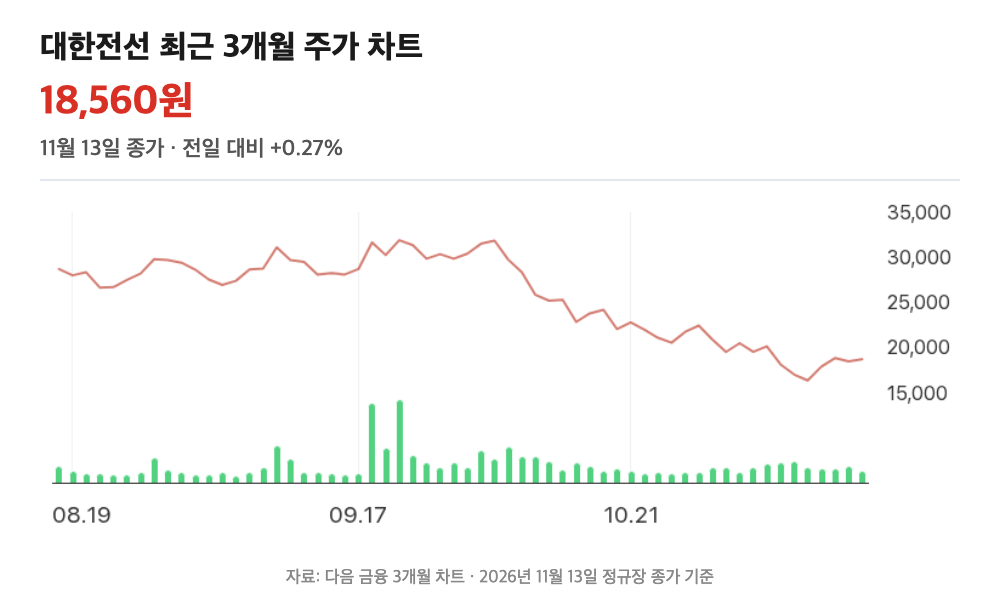
11월 9일 종가 16,610원까지 내렸다가 나흘 동안 약 12% 반등했어요. 같은 날 코스피는 5,290.53으로 0.98% 내렸어요.
올해 흐름을 크게 보면 1월 초 25,000원대에서 출발해 5월에 7만 원대까지 올랐다가, 지금은 연초보다도 낮은 가격이에요. 대한전선 주가 전망을 볼 때 올해 오른 폭을 모두 돌려준 상태라는 점을 기억해 두면 좋아요.
대한전선 주가, 왜 올랐다가 내렸을까요?
올랐던 이유
AI 데이터센터가 늘면서 전기를 보내는 전력망 투자가 커질 것이라는 기대가 컸어요. 전선·전력설비 업종 전체가 올해 초 크게 올랐고, 대한전선 주가도 5월 중순까지 연초 대비 180% 넘게 올랐어요.
내린 이유
첫째, 너무 빨리 오른 부담이에요. 5월 중순부터 차익을 실현하려는 매물이 나오면서 전선주가 함께 내렸어요. 둘째, 3분기 실적이에요. 영업이익이 309억 원으로 시장 기대에 못 미쳤어요. 원·달러 환율이 내리고 물류비가 늘어난 영향이에요. 셋째, 11월 초 미국 전력 인프라 관련주가 약세를 보이면서 국내 전력기기·전선주가 다시 크게 밀렸어요. 대한전선 주가도 11월 5일 하루에 약 10% 내렸어요.
3분기 실적 메모
10월 29일 발표된 3분기 실적이에요.
| 구분 | 실적 | 전년 대비 |
|---|---|---|
| 3분기 매출 | 1조 1,764억 원 | +37.6% |
| 3분기 영업이익 | 309억 원 | +4.5% |
| 1~3분기 매출 | 3조 4,584억 원 | +31.7% |
| 1~3분기 영업이익 | 1,521억 원 | +78.6% |
| 수주잔고 | 4조 3,073억 원 | 역대 최대 |
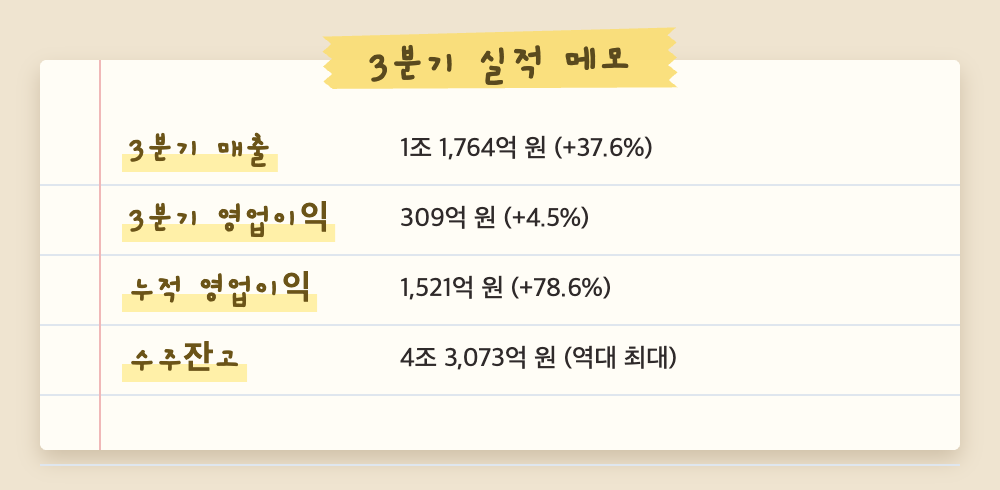
매출은 3분기 기준으로 가장 많았어요. 다만 영업이익률이 2.6%로 낮아졌고, 영업이익은 2분기(608억 원)의 절반 수준이었어요. 그래도 3분기까지 쌓인 영업이익 1,521억 원은 지난해 1년 치(1,286억 원)를 이미 넘었어요.
3분기에 새로 따낸 수주는 8,090억 원이에요. 지난해 같은 분기보다는 54.9% 줄었지만 2분기보다는 늘었어요. 그 결과 수주잔고는 2분기 말보다 6% 늘었어요.
증권사 시각, 대한전선 목표주가는?
3분기 실적 발표 뒤 증권사들은 대한전선 목표주가를 줄줄이 낮췄어요.
| 증권사 | 목표주가 | 이전 | 발표일 |
|---|---|---|---|
| 하나증권 | 40,000원 | 60,000원 | 10월 30일 |
| 유안타증권 | 39,000원 | 48,500원 | 10월 30일 |
| NH투자증권 | 38,000원 | 48,000원 | 10월 30일 |
| SK증권 | 33,000원 | 61,000원 | 10월 14일 |
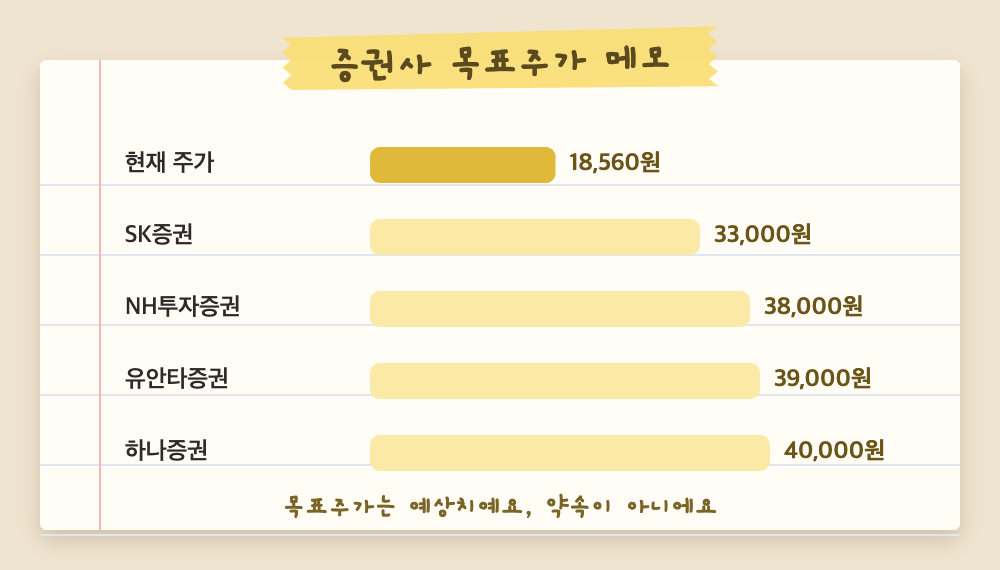
네 곳의 대한전선 목표주가는 33,000~40,000원이에요. 11월 13일 종가 18,560원과 비교하면 차이가 커요. 다만 목표주가는 증권사의 12개월 예상치일 뿐, 그 가격이 된다는 약속이 아니에요. 대한전선 목표주가가 한꺼번에 내려왔다는 점도 같이 봐야 해요.
낮춘 이유는 환율 하락과 예상보다 느린 수익성 회복이에요. 반대로 수주잔고가 늘고, 수주잔고에서 유럽이 차지하는 비중이 14%에서 20%로 커진 점은 좋게 평가했어요.
대한전선 주가 전망 정리
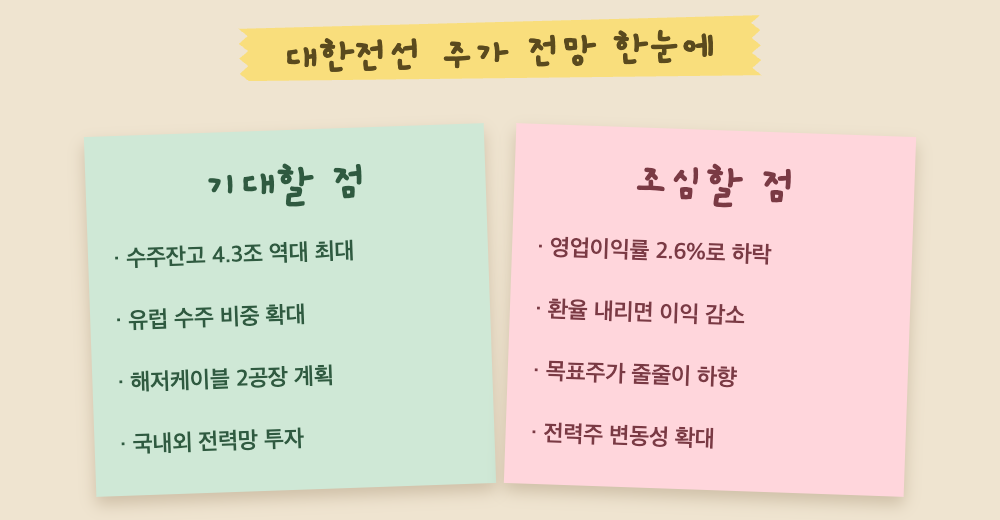
기대할 점 · 수주잔고가 4조 3,073억 원으로 지난해 매출(3조 6,360억 원)보다 많아요. 일감은 넉넉하다는 뜻이에요. 당진 해저케이블 2공장과 케이블 포설선을 늘려 서해안 전력망 사업에 대비할 계획이에요.
조심할 점 · 일감이 이익으로 바뀌는 속도가 느려요. 환율과 구리 가격에 따라 분기 이익이 크게 흔들려요. 전력기기·전선 업종 전체가 미국 관련주 흐름에 따라 크게 움직이는 점도 부담이에요.
정리하면 대한전선 주가 전망은 4분기에 영업이익률이 회복되는지가 첫 번째 확인 포인트예요. 유안타증권은 4분기 영업이익을 445억 원으로 추정했어요.
증권가에서는 대한전선 주가 전망을 단기와 중장기로 나눠서 봐요. 단기로는 환율 영향이 줄어 이익이 정상으로 돌아오는지, 중장기로는 초고압·해저케이블 매출 비중이 커지는지가 관건이라는 평가예요.
같이 보면 좋은 종목
전선 관련주의 11월 13일 종가예요. 석 달 동안 대부분 내렸고 가온전선만 올랐어요.
| 종목 | 종가 | 전일 대비 | 3개월 |
|---|---|---|---|
| LS | 189,000원 | +0.80% | -42.0% |
| 가온전선 | 219,000원 | +1.15% | +31.1% |
| LS에코에너지 | 42,400원 | +3.16% | -11.9% |
| 일진전기 | 56,700원 | +4.42% | -21.7% |
정리 노트
☐ 대한전선 주가 18,560원, 5월 고점 대비 약 75% 하락
☐ 3분기 영업이익 309억 원, 기대에 못 미침
☐ 수주잔고 4조 3,073억 원으로 역대 최대
☐ 대한전선 목표주가 33,000~40,000원으로 하향
독자 질문
Q. 대한전선 주가는 왜 이렇게 많이 내렸나요?
A. 올해 초 급등한 뒤 차익 매물이 나왔고, 3분기 이익이 기대에 못 미쳤어요. 11월 초에는 전력기기·전선 업종 전체가 함께 내렸어요.
Q. 대한전선 목표주가는 얼마예요?
A. 10월에 나온 증권사 네 곳 기준 33,000~40,000원이에요. 모두 이전보다 낮춘 숫자예요.
Q. 대한전선은 배당금을 주나요?
A. 최근 결산에서는 배당을 하지 않았어요. 지금은 공장 증설 같은 투자가 많은 시기예요.
Q. 수주잔고가 많으면 좋은 건가요?
A. 앞으로 만들 일감이 많다는 뜻이라 매출에는 도움이 돼요. 다만 이익은 환율과 원가에 따라 달라져서 따로 확인해야 해요.
Q. 호반그룹과는 어떤 관계예요?
A. 2021년 호반산업이 대한전선 지분 40%를 인수하면서 호반그룹 계열사가 됐어요.
Q. 대한전선 주가 전망에서 가장 먼저 볼 것은요?
A. 4분기 실적 발표 때 영업이익률이 3분기(2.6%)보다 나아졌는지예요. 대한전선 주가 전망은 수주보다 이익 회복 속도에 달려 있어요.
마치며
대한전선 주가 전망과 대한전선 목표주가를 숫자로 정리해 봤어요. 일감은 많지만 이익과 주가는 흔들리는 시기라, 다음 실적을 차분히 확인해 보세요.
이 글은 투자 판단에 참고할 정보를 정리한 것으로, 특정 종목의 매수나 매도를 추천하지 않아요.
※ 숫자 기준: 주가 2026년 11월 13일 정규장 종가 · 실적 2026년 3분기(연결, 10월 29일 발표) · 목표주가 2026년 10월 증권사 보고서
대우건설 주가 전망과 목표주가 정리
한 줄 결론실적은 좋아졌지만, 체코 원전 협상 종료로 기대가 꺼지면서 대우건설 주가는 고점 대비 70% 넘게 내려왔어요. 대우건설 주가가 많이 내려서 궁금하신 분들이 많아요. 4월에는 4만 원을 넘
tip1up.sosimtokki.co.kr